smava - Kreditvergleich
- 4,7
- Bewertung
- 100.00K
- Installationen
- Free
- Preis
 Analysiert von App-foxy
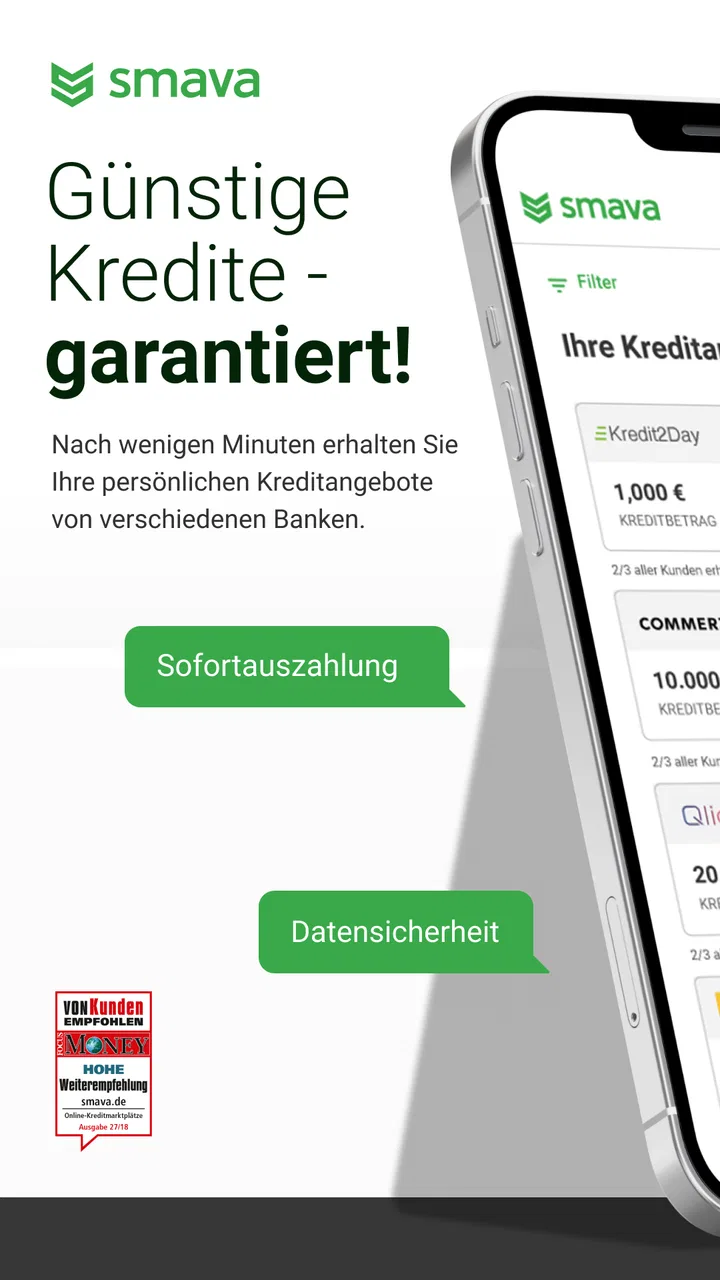
Wer einen Kredit nicht einfach bei der erstbesten Bank anfragen möchte, bekommt mit smava – Kreditvergleich einen klaren digitalen Einstieg. Ich habe die App aus Sicht eines Nutzers betrachtet, der nicht nur schnell ein Ergebnis sehen, sondern die Kosten eines Kredits wirklich verstehen will. Der wichtigste Eindruck: Sie richtet sich an Menschen, die Angebote vergleichen möchten, ohne dafür mehrere Bankfilialen oder einzelne Webseiten nacheinander abzuklappern.
Die Anwendung gehört in den Bereich Finanzen und wird von smava entwickelt. Sie ist kostenlos und ab USK 0 freigegeben. Im Alltag bedeutet das zunächst: Die Hürde zum Ausprobieren ist niedrig. Trotzdem sollte man bei einem Kreditvergleich nicht nur auf eine bequeme Bedienung achten. Entscheidend sind Laufzeit, Monatsrate, Gesamtkosten und die persönlichen Voraussetzungen. Genau dort zeigt sich, wie sinnvoll die App für den eigenen Fall ist.
Vom Kreditwunsch zum brauchbaren Vergleich
Der sinnvollste Ausgangspunkt ist ein konkreter Finanzierungszweck. Wer lediglich neugierig verschiedene Zahlen ausprobiert, erhält zwar einen ersten Eindruck, aber noch keine gute Entscheidungsgrundlage. Ich würde vor dem Start festlegen, wie viel Geld tatsächlich benötigt wird und welche monatliche Belastung dauerhaft realistisch bleibt. Eine niedrige Rate klingt zunächst angenehm, kann durch eine längere Laufzeit aber zu höheren Gesamtkosten führen.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Die App ist dabei vor allem als Vergleichswerkzeug interessant. Anstatt sich gedanklich an eine einzelne Bank zu binden, kann man mehrere Möglichkeiten nebeneinander betrachten. Das hilft besonders dann, wenn man noch nicht weiß, welche Laufzeit oder welcher Kreditbetrag sinnvoll ist. Ich empfehle, zunächst mit einer vorsichtigen Monatsrate zu beginnen und anschließend zu prüfen, wie sich eine kürzere Laufzeit auf die Gesamtsumme auswirkt.
Ein praktisches Alltagsszenario wäre eine notwendige Reparatur am Auto. Die Rechnung steht fest, das eigene Konto reicht aber nicht vollständig aus. In diesem Fall würde ich nicht einfach den maximal möglichen Betrag auswählen. Besser ist es, nur die tatsächliche Lücke zu berechnen, einen kleinen Puffer für unvermeidbare Nebenkosten einzuplanen und danach verschiedene Laufzeiten zu vergleichen. So bleibt der Kredit überschaubar, statt aus einer Reparatur eine unnötig große Finanzierung zu machen.
Die App bewirbt den Vergleich als SCHUFA-neutral. Für mich ist das ein wichtiger Punkt in der frühen Orientierungsphase, weil man sich zunächst einen Überblick verschaffen kann, ohne den Vergleich mit einer verbindlichen Kreditentscheidung zu verwechseln. Trotzdem sollte man die einzelnen Schritte aufmerksam lesen. Ein unverbindlicher Vergleich und ein späterer Antrag sind nicht dasselbe. Sobald persönliche Daten vollständig eingegeben oder Unterlagen eingereicht werden, befindet man sich in einem deutlich verbindlicheren Prozess.
Genau hier liegt eine der nützlichsten Gewohnheiten bei der Nutzung: Ich würde die Ergebnisse nicht sofort als Zusage behandeln. Angezeigte Konditionen können von den persönlichen Voraussetzungen abhängen. Einkommen, bestehende Verpflichtungen und weitere Angaben beeinflussen, welches Angebot am Ende tatsächlich infrage kommt. Die App kann den Weg dorthin vereinfachen, aber sie nimmt einem die Prüfung der eigenen finanziellen Situation nicht ab.
Welche Angaben wirklich zählen
Bei einem Kreditvergleich ist es verlockend, nur auf den effektiven Zinssatz oder die Monatsrate zu schauen. Ich würde immer mindestens drei Werte gemeinsam betrachten: den ausgezahlten Betrag, die monatliche Rückzahlung und die Gesamtkosten über die gesamte Laufzeit. Erst dieses Dreieck zeigt, ob ein Angebot zu den eigenen Möglichkeiten passt.
Ein weiterer sinnvoller Schritt ist, die gewünschte Laufzeit nicht isoliert zu beurteilen. Eine kurze Laufzeit kann die monatliche Belastung deutlich erhöhen, während eine lange Laufzeit mehr finanziellen Spielraum lässt, aber die Rückzahlung verlängert. Wer bereits andere regelmäßige Ausgaben hat, sollte nicht die theoretisch niedrigste Rate wählen, sondern eine Rate, die auch bei unerwarteten Kosten tragbar bleibt.
Ich würde außerdem vor dem Vergleich alle laufenden Verpflichtungen zusammentragen. Dazu gehören nicht nur andere Kredite, sondern auch Leasingraten, Unterhaltszahlungen oder regelmäßige finanzielle Zusagen. Das verhindert, dass die App mit zu optimistischen Angaben gefüttert wird. Ein scheinbar besseres Ergebnis ist wertlos, wenn die Rate im echten Monatsbudget keinen Platz hat.
Einstellungen und Angaben, die ich zuerst prüfen würde
Bei Finanz-Apps sind die wichtigsten „Einstellungen“ oft keine versteckten Schalter, sondern die Eingaben, die das Ergebnis bestimmen. Betrag, Laufzeit, Verwendungszweck und persönliche Finanzdaten sollten vor jedem neuen Vergleich kontrolliert werden. Schon eine kleine Änderung am Kreditbetrag kann die Rangfolge der Angebote verändern.
Ich würde nach jedem Durchlauf bewusst nur eine Variable verändern. Zuerst bleibt der Betrag gleich, während ich die Laufzeit anpasse. Danach kann ich mit einer anderen Kreditsumme testen, ob sich die Rate sinnvoller in mein Budget einfügt. Wer mehrere Werte gleichzeitig verändert, weiß später nicht, wodurch sich das Ergebnis verbessert oder verschlechtert hat.
Besonders hilfreich ist ein eigener kleiner Vergleich außerhalb der App. Ich notiere mir die wichtigsten Ergebnisse in einer privaten Liste und schreibe daneben, welche Monatsrate sich angenehm, knapp oder zu hoch anfühlt. Das ist kein Ersatz für die Informationen im Antrag, aber es verhindert, dass man sich von einem einzelnen attraktiven Wert leiten lässt.
Die Version 2.15.0 zeigt, dass die Anwendung weiter gepflegt wird. Für die praktische Nutzung ist aber wichtiger, dass das eigene Smartphone mindestens iOS oder Android ab Version 9 unterstützt. Wer ein älteres Gerät verwendet, sollte vor der Installation prüfen, ob das Betriebssystem die App noch zulässt. Das erspart Frust, bevor man persönliche Angaben vorbereitet.
Die Alterseinstufung ab null Jahren sagt wenig darüber aus, ob ein Kredit für jede Person sinnvoll ist. Minderjährige oder Menschen ohne ausreichendes Einkommen gehören nicht automatisch zur Zielgruppe eines Finanzierungsangebots. Ich würde die Freigabe daher nicht mit einer Empfehlung verwechseln. Sie beschreibt die technische beziehungsweise inhaltliche Einstufung, nicht die persönliche Kreditwürdigkeit.
Wie ich den Ablauf schneller und sauberer mache
Wer die App nur einmal öffnet und sofort einen Antrag startet, verschenkt einen Teil ihres Nutzens. Ich würde zuerst eine grobe Orientierung durchführen, dann die Ergebnisse mit dem eigenen Budget abgleichen und erst anschließend einen konkreteren Durchlauf machen. Dieses Vorgehen dauert etwas länger, reduziert aber impulsive Entscheidungen.
Ein schneller Arbeitsablauf besteht für mich aus vier Schritten. Zuerst lege ich den real benötigten Betrag fest. Danach teste ich zwei oder drei realistische Laufzeiten. Anschließend prüfe ich die Gesamtkosten statt nur die Monatsrate. Zum Schluss lese ich die Bedingungen des interessantesten Angebots vollständig, bevor ich persönliche Unterlagen für den nächsten Schritt vorbereite.
Diese Reihenfolge ist besonders nützlich, wenn ein Kredit zeitlich drängt. Bei einer dringenden Reparatur oder einem notwendigen Ersatzgerät kann man leicht die erste akzeptable Rate wählen. Ein kurzer Vergleich mit einer zweiten Laufzeit kostet wenig Zeit und zeigt oft, ob die monatliche Entlastung den zusätzlichen Gesamtaufwand rechtfertigt.
Ein weiterer Tipp: Ich würde den Vergleich nicht während einer stressigen Situation allein auf dem Smartphone erledigen. Ein größerer Bildschirm oder ein Ausdruck der wichtigsten Konditionen macht es leichter, Zahlen nebeneinanderzuhalten. Die App ist mobil praktisch, aber Finanzentscheidungen profitieren von Ruhe und Übersicht. Das ist eine Grenze, die keine komfortable Oberfläche vollständig beseitigt.
Wer regelmäßig Finanzierungen vergleicht, sollte außerdem nicht jedes Mal mit einem anderen Maßstab arbeiten. Ich würde mir eine persönliche Obergrenze für die Monatsrate setzen und diese nur ändern, wenn sich das Einkommen oder die festen Ausgaben dauerhaft verändern. Dadurch werden die Ergebnisse verschiedener Sitzungen besser vergleichbar.
Was erfahrene Nutzer nicht übersehen sollten
Der Hinweis auf einen SCHUFA-neutralen Vergleich ist hilfreich, aber er sollte nicht zu sorglosem Klicken führen. Ich würde genau unterscheiden, ob ich gerade nur Konditionen erkunde oder bereits einen konkreten Antrag vorbereite. Diese Trennung ist einer der wichtigsten praktischen Punkte, weil ein Nutzer sonst leicht glaubt, jede angezeigte Möglichkeit sei bereits für ihn reserviert.
Auch die kostenlose Nutzung bedeutet nicht, dass ein Kredit kostenlos ist. Die App selbst verlangt keinen Kaufpreis, doch die Finanzierung hat selbstverständlich ihre eigenen Kosten. Deshalb sollte man den Preis der App und den Preis des Kredits getrennt betrachten. Für mich ist das ein klarer Fall, in dem die einfache Bedienung nicht dazu verleiten darf, die wirtschaftliche Seite zu überspringen.
Ein zweiter fortgeschrittener Ansatz ist der Vergleich mit einer bestehenden Finanzierung. Wenn bereits ein Kredit läuft, kann ein neues Angebot nur dann sinnvoll sein, wenn die gesamte Situation besser wird. Eine niedrigere Monatsrate allein reicht nicht. Ich würde prüfen, wie lange die alte Verpflichtung noch läuft, welche Ablösung möglich wäre und ob der neue Vertrag insgesamt wirklich günstiger oder lediglich länger ist.
Ein dritter Punkt betrifft die finanzielle Reserve. Wer den kompletten verfügbaren Spielraum in eine Rate steckt, hat bei einer unerwarteten Rechnung kaum Luft. Ich würde deshalb nicht die höchstmögliche Rate wählen, die rechnerisch gerade noch passt. Ein Kreditvergleich ist nur dann hilfreich, wenn das Ergebnis auch in einem gewöhnlichen, nicht perfekten Monat tragbar bleibt.
Die App eignet sich gut für Menschen, die Angebote strukturiert vergleichen möchten. Sie ist weniger geeignet für Nutzer, die eine persönliche Beratung mit ausführlicher Erklärung jeder Vertragsklausel erwarten. Ein digitaler Vergleich kann Informationen bündeln, ersetzt aber kein Gespräch mit einer unabhängigen Schuldnerberatung oder einer fachkundigen Person, wenn die finanzielle Lage bereits angespannt ist.
Wo die App gegenüber Alternativen punktet
Die klassische Alternative besteht darin, direkt zur Hausbank zu gehen. Das kann angenehmer sein, wenn bereits Vertrauen besteht oder die eigene finanzielle Situation kompliziert ist. Der Nachteil ist, dass man zunächst nur die Perspektive eines Anbieters erhält. smava – Kreditvergleich ist stärker, wenn der erste Schritt ein breiter Überblick sein soll.
Eine weitere Möglichkeit sind einzelne Bank-Apps. Sie können für bestehende Kunden sehr bequem sein, weil persönliche Daten teilweise schon hinterlegt sind. Dafür fehlt dort häufig der offene Vergleich verschiedener Angebote. Ich würde eine Bank-App eher für die abschließende Verwaltung oder einen bereits bekannten Anbieter nutzen und smava für die vorgelagerte Orientierung.
Vergleichsportale im Browser erfüllen einen ähnlichen Zweck. Auf einem großen Bildschirm können sie bei langen Bedingungen übersichtlicher wirken. Die App ist dafür praktischer, wenn man unterwegs erste Szenarien testen oder einen Vergleich später auf dem Smartphone fortsetzen möchte. Der eigentliche Vorteil liegt also weniger in einer spektakulären Zusatzfunktion als in der gebündelten, mobilen Arbeitsweise.
Wer bereits genau weiß, welche Bank und welche Konditionen gewünscht sind, braucht den Vergleich möglicherweise nicht. In diesem Fall kann der direkte Weg schneller sein. Ebenso sollten Nutzer, die nur wegen einer niedrigen Werberate klicken, vorsichtig sein. Der persönliche Endzins und die Gesamtkosten sind wichtiger als ein einzelner attraktiver Einstiegspunkt.
Für wen sich die Nutzung lohnt
Ich sehe den größten Nutzen bei Menschen mit einem klaren Kreditbedarf, die vor einer Entscheidung mehrere Möglichkeiten prüfen möchten. Dazu zählen etwa eine planbare Anschaffung, eine notwendige Reparatur oder die Zusammenfassung bestehender Verpflichtungen. Voraussetzung ist, dass man bereit ist, die Ergebnisse selbst kritisch zu bewerten.
Auch für Nutzer, die ungern telefonieren oder mehrere Anbieter einzeln kontaktieren, ist der digitale Ablauf angenehm. Die kostenlose App senkt die Einstiegshürde, und der SCHUFA-neutrale Vergleich macht die erste Orientierung weniger abschreckend. Trotzdem bleibt Eigenverantwortung entscheidend: Jede Zahl sollte zum eigenen Budget passen, nicht nur zum Rechnergebnis auf dem Bildschirm.
Weniger passend ist die Anwendung für Personen, die bereits Schwierigkeiten haben, laufende Rechnungen zu bezahlen. Ein neuer Kredit kann kurzfristig Druck nehmen, aber langfristig zusätzliche Verpflichtungen schaffen. In einer solchen Situation würde ich zuerst eine unabhängige Beratung suchen, statt mehrere Finanzierungsangebote zu testen.
Auch wer einen sehr individuellen Fall mit unregelmäßigem Einkommen, mehreren komplizierten Verträgen oder besonderen rechtlichen Fragen hat, sollte die App eher als ersten Überblick verwenden. Für die endgültige Entscheidung kann eine persönliche Beratung sinnvoller sein. Der Vergleich hilft beim Sortieren, aber er kennt nicht automatisch jede Besonderheit der eigenen Lebenssituation.
Mein Urteil nach dem praktischen Blick auf den Ablauf
Mit einer durchschnittlichen Bewertung von 4,6 aus mehr als zweihundert abgegebenen Bewertungen und über hunderttausend Installationen wirkt die App im Android-Umfeld sichtbar etabliert. Ich würde diese Zahlen aber nicht mit einer Garantie für jedes individuelle Ergebnis gleichsetzen. Bei Finanzprodukten hängt die Qualität des Erlebnisses stark davon ab, wie vollständig und realistisch die eigenen Angaben sind.
Was mir an smava – Kreditvergleich gefällt, ist die klare Rolle als digitaler Ausgangspunkt: vergleichen, sortieren, nachrechnen und erst danach über einen Antrag nachdenken. Der größte praktische Vorteil entsteht nicht durch blindes Übernehmen des ersten Ergebnisses, sondern durch wiederholbare Gewohnheiten. Betrag festlegen, Laufzeit einzeln testen, Gesamtkosten lesen und die eigene Monatsgrenze einhalten – so wird aus einem schnellen Vergleich eine vernünftige Entscheidungshilfe.
Die Grenzen bleiben ebenfalls deutlich. Die App kann keine finanzielle Reserve ersetzen, keine komplizierte Beratung vollständig übernehmen und keine persönliche Kreditentscheidung vorwegnehmen. Wer diese Punkte akzeptiert, erhält ein nützliches Werkzeug für die erste Orientierung. Wer dagegen eine verbindliche Zusage, eine umfassende Schuldenberatung oder ausschließlich das Angebot der eigenen Bank sucht, ist mit einem anderen Weg wahrscheinlich besser bedient.
Mein Fazit fällt deshalb positiv, aber bewusst nüchtern aus: Für einen kostenlosen, mobilen Kreditvergleich ist smava eine praktische Option, wenn man sich Zeit für den Vergleich nimmt und nicht nur auf die kleinste Monatsrate schaut. Ich würde die App Freunden empfehlen, die vor einer Finanzierung mehrere Möglichkeiten prüfen möchten. Die Empfehlung gilt allerdings mit einer Bedingung: Erst das eigene Budget ehrlich berechnen, dann vergleichen und den Vertrag erst unterschreiben, wenn die Gesamtkosten wirklich verstanden sind.
Häufig gestellte Fragen zu smava - Kreditvergleich
01Was ist smava – Kreditvergleich und wie funktioniert die Plattform?
smava ist eine Online-Plattform, mit der Nutzer verschiedene Kreditangebote vergleichen können. Nach Eingabe persönlicher Angaben und des gewünschten Kreditbetrags werden passende Angebote mehrerer Partnerbanken angezeigt. Die Anfrage kann in vielen Fällen zunächst unverbindlich und kostenlos erfolgen. Wichtig ist, die Ergebnisse sorgfältig zu prüfen, da Zinssatz, Laufzeit, Gebühren und Voraussetzungen je nach Anbieter unterschiedlich ausfallen können.
02Ist der Kreditvergleich bei smava kostenlos und unverbindlich?
Die Nutzung des Kreditvergleichs ist grundsätzlich kostenlos und eine Kreditanfrage kann unverbindlich gestellt werden. Für den Vergleich selbst sollte normalerweise keine Vermittlungsgebühr vom Nutzer verlangt werden. Dennoch können bei einem später abgeschlossenen Kredit Kosten entstehen, etwa durch Zinsen oder vertraglich vereinbarte Gebühren. Vor der Bestätigung sollten Nutzer deshalb das vollständige Kreditangebot und den effektiven Jahreszins lesen.
03Welche Voraussetzungen muss ich für einen Kredit über smava erfüllen?
Die Voraussetzungen hängen von der jeweiligen Partnerbank und dem gewünschten Kredit ab. Üblicherweise werden Volljährigkeit, ein Wohnsitz in Deutschland, ein regelmäßiges Einkommen und ausreichende Bonität verlangt. Zusätzlich können Nachweise wie Gehaltsabrechnungen, Kontoauszüge oder ein gültiger Ausweis erforderlich sein. Eine Anfrage garantiert keine Zusage, da jede Bank die finanzielle Situation individuell bewertet.
04Beeinflusst eine Anfrage bei smava meine Schufa-Bewertung?
Eine reine Konditionsanfrage sollte in der Regel schufa-neutral sein und die persönliche Schufa-Bewertung nicht verschlechtern. Entscheidend ist jedoch, dass Nutzer zwischen einer unverbindlichen Konditionsanfrage und einem tatsächlichen Kreditantrag unterscheiden. Vor dem Absenden sollten die Hinweise im Antrag genau gelesen werden. Die konkrete Prüfung und Meldung hängt vom jeweiligen Prozess sowie von der Partnerbank ab.
05Sind die über smava angebotenen Kredite sicher und worauf sollte ich achten?
smava vermittelt beziehungsweise vergleicht Angebote verschiedener Kreditpartner, ist aber nicht selbst automatisch der Kreditgeber jedes Angebots. Nutzer sollten daher prüfen, welche Bank den Vertrag anbietet, wie hoch der effektive Jahreszins ist und welche Gesamtkosten entstehen. Auch Laufzeit, Ratenhöhe, Sondertilgungen, Widerrufsrecht und Datenschutzbedingungen verdienen Aufmerksamkeit. Angebote mit Vorkosten oder unrealistischen Versprechen sollten besonders kritisch betrachtet werden.
Vorteile
- Kostenloser Vergleich verschiedener Kreditangebote
- Unverbindliche Anfrage ohne Abschlussverpflichtung
- Übersichtliche Darstellung von Zinsen und Monatsraten
- Digitale Antragstellung spart Zeit und Papierkram
- Geeignet für unterschiedliche Kreditwünsche und Laufzeiten
Nachteile
- Nicht jedes Kreditinstitut ist im Vergleich vertreten
- Individuelle Bonität beeinflusst die tatsächlichen Konditionen
- Kreditanfragen können bei Banken unterschiedlich bewertet werden
- Werbliche Kontaktaufnahme kann nach der Anfrage erfolgen
- Eine Zusage ist trotz Vergleich nicht garantiert

smava - Kreditvergleich
Galerie